Gedurende tientallen jaren selecteerden multinationale ondernemingen hun holdingmaatschappijen, financieringsentiteiten en intellectuele-eigendomsstructuren voornamelijk op basis van één criterium: belastingen. Jurisdicties concurreerden hevig met elkaar door lage vennootschapsbelastingtarieven, uitgebreide belastingverdragsnetwerken en gunstige deelnemingsvrijstellingsregimes aan te bieden.
Het internationale fiscale landschap is fundamenteel veranderd. De implementatie van het OESO-project inzake Base Erosion and Profit Shifting (BEPS), de invoering van Pijler Twee, de aanscherping van antimisbruikwetgeving en de toenemende transparantie hebben het belang van fiscale arbitrage op basis van belastingtarieven aanzienlijk verminderd.
Dit betekent echter niet dat alle jurisdicties fiscaal identiek zijn geworden. Integendeel: sommige landen blijven aanzienlijk aantrekkelijker dan andere voor internationale ondernemingen. Het doorslaggevende verschil is evenwel dat de aantrekkelijkheid vandaag veel minder wordt bepaald door nominale belastingtarieven en veel meer door rechtszekerheid, bescherming via belastingverdragen, politieke stabiliteit en de mogelijkheid om echte economische substantie te creëren.
Voor internationaal actieve ondernemingen is de keuze van de juiste jurisdictie een oefening geworden in het vinden van een evenwicht tussen fiscaliteit, ondernemingsrecht, regelgevende zekerheid en operationele realiteit.
1. Nederland: Nog steeds de logistieke en holdinghub van Europa
Ondanks herhaalde voorspellingen dat Nederland zijn aantrekkelijkheid zou verliezen na de invoering van strengere antimisbruikregels, blijft het één van Europa’s belangrijkste holdingjurisdicties.
De grootste troef ligt niet in het tarief van de vennootschapsbelasting, maar in het uitzonderlijke belastingverdragsnetwerk, de geavanceerde juridische infrastructuur en de jarenlange reputatie bij internationale investeerders.
Nederlandse holdingmaatschappijen blijven profiteren van:
- een uitgebreide deelnemingsvrijstelling voor kwalificerende deelnemingen;
- één van de grootste belastingverdragsnetwerken ter wereld;
- voorspelbare fiscale administratie;
- gespecialiseerde ondernemingsrechtbanken;
- uitstekende financieringsinfrastructuur;
- toegang tot hooggekwalificeerde internationale professionals, maar helaas vaak tegen relatief hoge kosten.
Nederland is echter veel minder geschikt geworden voor structuren die uitsluitend fiscaal gedreven zijn. De Nederlandse belastingautoriteiten passen substantievereisten vandaag strikt toe. Van ondernemingen wordt doorgaans verwacht dat zij in Nederland gevestigde bestuurders hebben met daadwerkelijke beslissingsbevoegdheid, kantoorvoorzieningen, lokaal management, voldoende eigen vermogen en werknemers die passen bij hun activiteiten.
Voor multinationale groepen met echte Europese managementfuncties blijft Nederland evenwel één van de sterkste jurisdicties ter wereld.
2. Luxemburg: Een financieel centrum gebouwd op expertise
Luxemburg blijft een unieke positie innemen binnen de internationale fiscaliteit.
Hoewel veel historische fiscale voordelen verdwenen zijn na de invoering van ATAD, DAC6 en BEPS, blijft Luxemburg bijzonder aantrekkelijk voor investeringsfondsen, private-equitystructuren, securitisatievehikels en grensoverschrijdende financieringsactiviteiten.
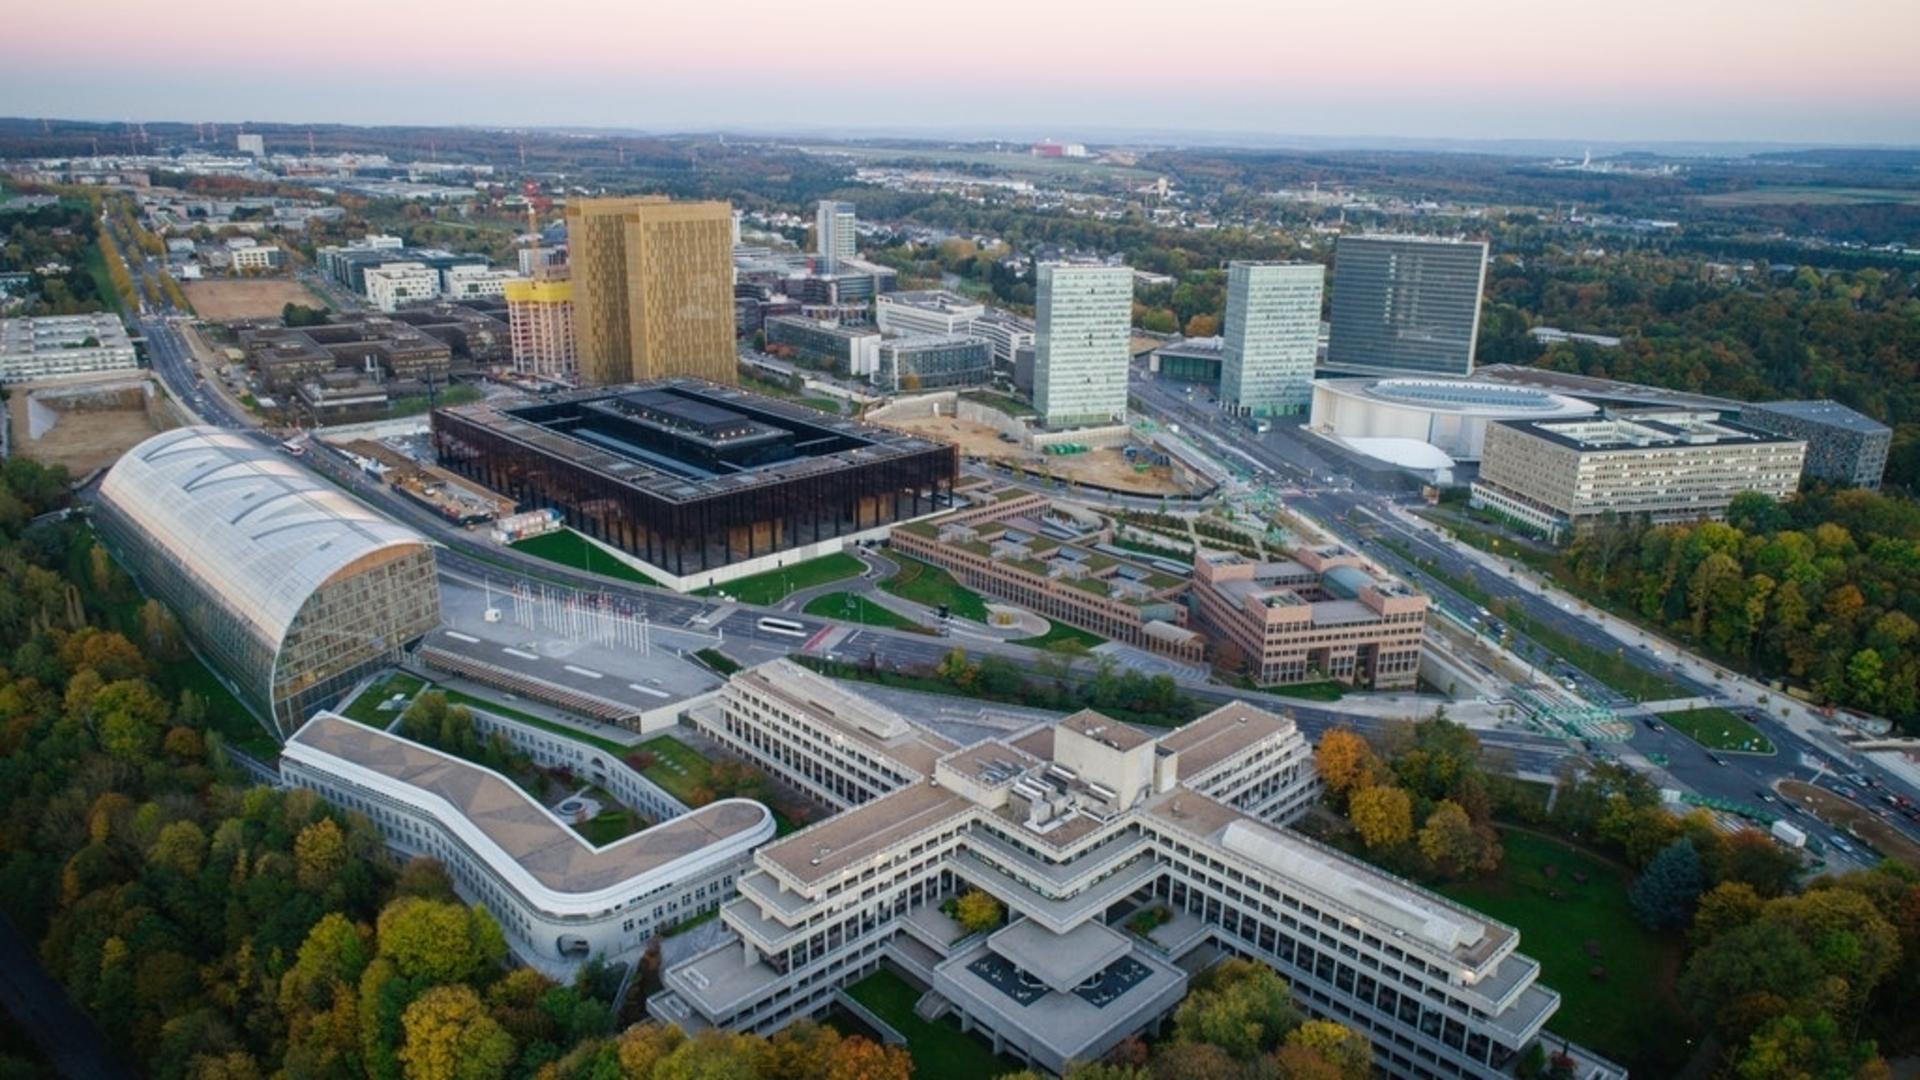
De sterke punten omvatten:
- uitgebreide ervaring met internationale investeringsstructuren;
- gespecialiseerde financiële wetgeving;
- politieke stabiliteit;
- hooggekwalificeerde meertalige professionals, maar helaas vaak tegen hoge kosten;
- uitstekende toegang tot Europese kapitaalmarkten.
Net als Nederland vereist Luxemburg steeds meer echte economische substantie. Lege holdingmaatschappijen zijn moeilijker te verdedigen geworden, terwijl structuren met echte investeringsbeheer- of treasuryfuncties blijven floreren.
3. België: Een onderschatte holdingjurisdictie
België verschijnt zelden in ranglijsten van laagbelaste jurisdicties, maar blijft verrassend competitief voor veel multinationale groepen.
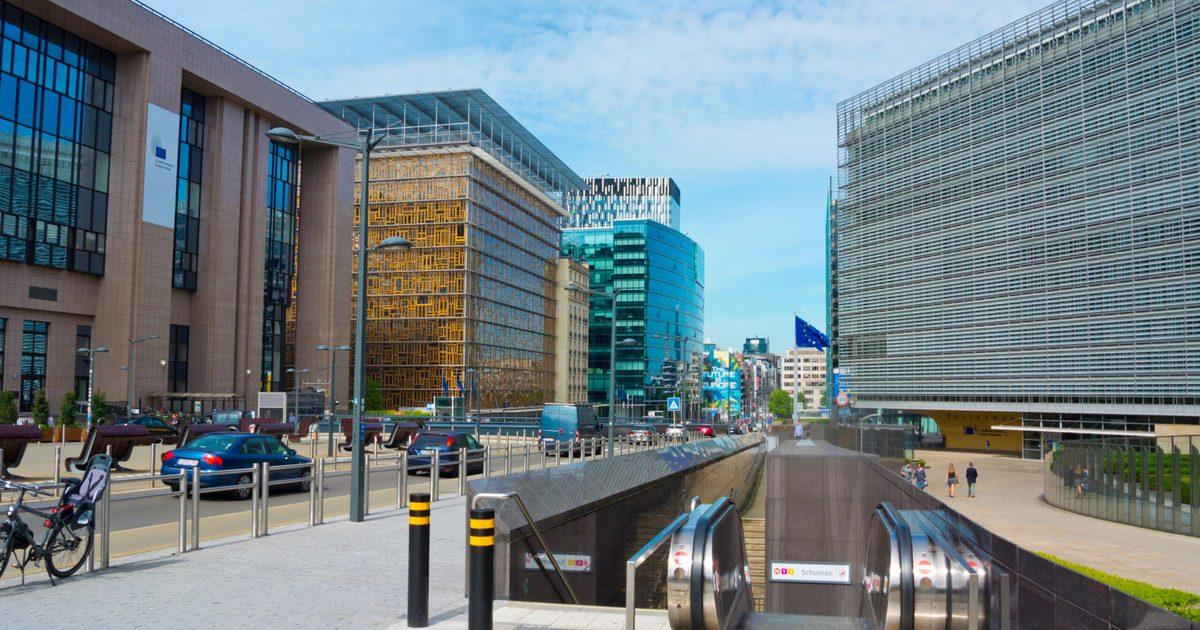
De aantrekkelijkheid steunt op verschillende structurele voordelen:
- het regime van de Definitief Belaste Inkomsten (DBI-regime);
- vrijstelling van meerwaarden op kwalificerende aandelen;
- een uitgebreid belastingverdragsnetwerk en de hoogste aanwezigheid van internationale organisaties en vertegenwoordigers ter wereld (na Washington D.C.);
- geen bronheffing in talrijke intra-groepssituaties;
- voorspelbaar ondernemingsrecht dat recent werd gemoderniseerd;
- ervaren praktijk inzake voorafgaande fiscale beslissingen (rulings);
- de beschikbaarheid van internationale experts met meer competitieve tarieven en praktijken dan concurrenten in het buitenland.
Na Pijler Twee kan België zelfs relatief aantrekkelijker worden. Nu concurrentie op basis van belastingtarieven minder relevant wordt, hechten investeerders steeds meer belang aan rechtszekerheid en institutionele stabiliteit.
België is bijzonder geschikt wanneer internationale groepen echte managementactiviteiten vestigen en niet enkel passieve holdings oprichten.
4. Ierland: Meer dan alleen een laag vennootschapsbelastingtarief
Het beroemde Ierse vennootschapsbelastingtarief van 12,5% heeft door Pijler Twee veel van zijn internationale belang verloren.
Toch blijft Ierland zeer aantrekkelijk voor bepaalde investeerders, dankzij factoren die veel verder gaan dan fiscaliteit. Deze omvatten:
- een Engelstalige juridische omgeving;
- een common law-traditie;
- een hoogopgeleide beroepsbevolking;
- een sterk technologie-ecosysteem;
- een concentratie van multinationale hoofdzetels;
- uitstekende toegang tot Amerikaanse investeringen.
Voor ondernemingen die echte bedrijfsactiviteiten uitvoeren — in het bijzonder technologiebedrijven, farmaceutische ondernemingen en digitale dienstverleners — blijft Ierland aanzienlijke voordelen bieden.
5. Singapore: Het belangrijkste internationale zakencentrum van Azië
Buiten Europa blijft Singapore wellicht de meest aantrekkelijke jurisdictie ter wereld voor regionale hoofdzetels.
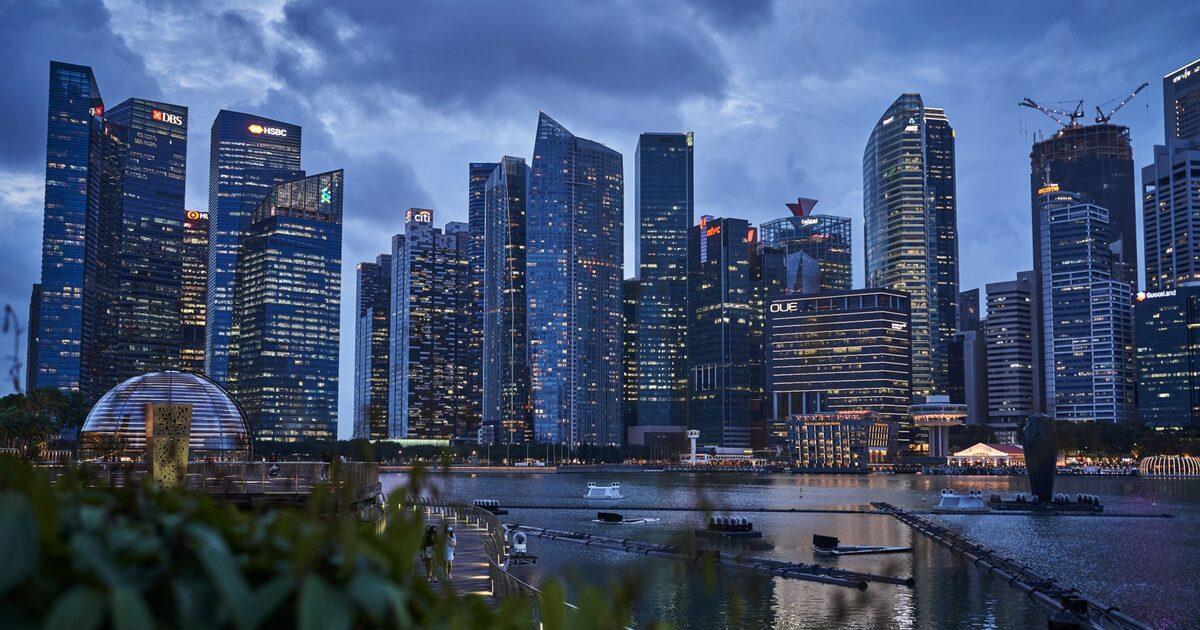
De sterke punten zijn:
- politieke stabiliteit;
- uiterst efficiënte overheidsadministratie;
- een geavanceerd rechtssysteem;
- een sterk belastingverdragsnetwerk;
- een banksector van wereldklasse;
- een strategische ligging voor Aziatische markten.
Ook Singapore legt steeds meer nadruk op economische substantie. Regionale hoofdzetels worden geacht personeel in dienst te hebben, lokaal management uit te oefenen en echte commerciële activiteiten te verrichten.
Voor ondernemingen die actief zijn in de regio Azië-Pacific blijft Singapore uitzonderlijk aantrekkelijk, ondanks de wereldwijde fiscale hervormingen.
6. Zwitserland: Stabiliteit boven alles
Hoewel Zwitserland niet langer de preferentiële belastingregimes aanbiedt die het vroeger kende, blijft het multinationale hoofdzetels aantrekken.
De redenen zijn grotendeels niet-fiscaal:
- politieke neutraliteit;
- uitzonderlijke rechtszekerheid;
- hoogopgeleide arbeidskrachten;
- geavanceerde financiële markten;
- een stabiel regelgevend kader.
Bepaalde kantons blijven fiscaal competitief, maar de voornaamste aantrekkingskracht van Zwitserland ligt institutioneel eerder dan fiscaal.
7. Verenigde Arabische Emiraten: Een nieuwe internationale holdinglocatie
De Verenigde Arabische Emiraten hebben wellicht de grootste transformatie doorgemaakt. Historisch bekend als een jurisdictie zonder belastingen, voerden zij in 2023 een federale vennootschapsbelasting in, terwijl zij belangrijke voordelen voor veel internationale ondernemingen behielden.
De VAE bieden:
- relatief lage effectieve belastingdruk;
- moderne infrastructuur;
- uitgebreide vrijhandelszones;
- politieke stabiliteit;
- uitstekende internationale verbindingen.
Ondernemingen moeten echter steeds vaker aantonen dat zij werkelijk managementactiviteiten, commerciële activiteiten en economische substantie hebben om optimaal gebruik te kunnen maken van het fiscale regime.
Gemeenschappelijke kenmerken
De rode draad: substantie is essentieel geworden.
De jurisdicties die vandaag aantrekkelijk blijven, delen opvallend veel gelijkaardige kenmerken.
Geen enkele concurreert nog voornamelijk via extreem lage belastingtarieven.
In plaats daarvan bieden zij:
- stabiele rechtsstelsels;
- betrouwbare rechtbanken;
- uitgebreide belastingverdragsnetwerken;
- ervaren belastingadministraties;
- politieke stabiliteit;
- hooggekwalificeerde professionele dienstverlening;
- echte mogelijkheden om substantiële bedrijfsactiviteiten te ontwikkelen.
Het tijdperk van “postbusvennootschappen” is in wezen voorbij.
Belastingautoriteiten onderzoeken vandaag systematisch of ondernemingen daadwerkelijk activiteiten uitvoeren in het land waar zij gevestigd zijn. Bestuurders moeten daadwerkelijk strategische beslissingen lokaal nemen. Bestuursvergaderingen moeten plaatsvinden waar het management volgens de structuur gevestigd is. Ondernemingen moeten beschikken over passende kantoren, werknemers en operationele activiteiten.
Zonder deze elementen kunnen voordelen uit belastingverdragen, deelnemingsvrijstellingen en Europese richtlijnen steeds vaker worden geweigerd.
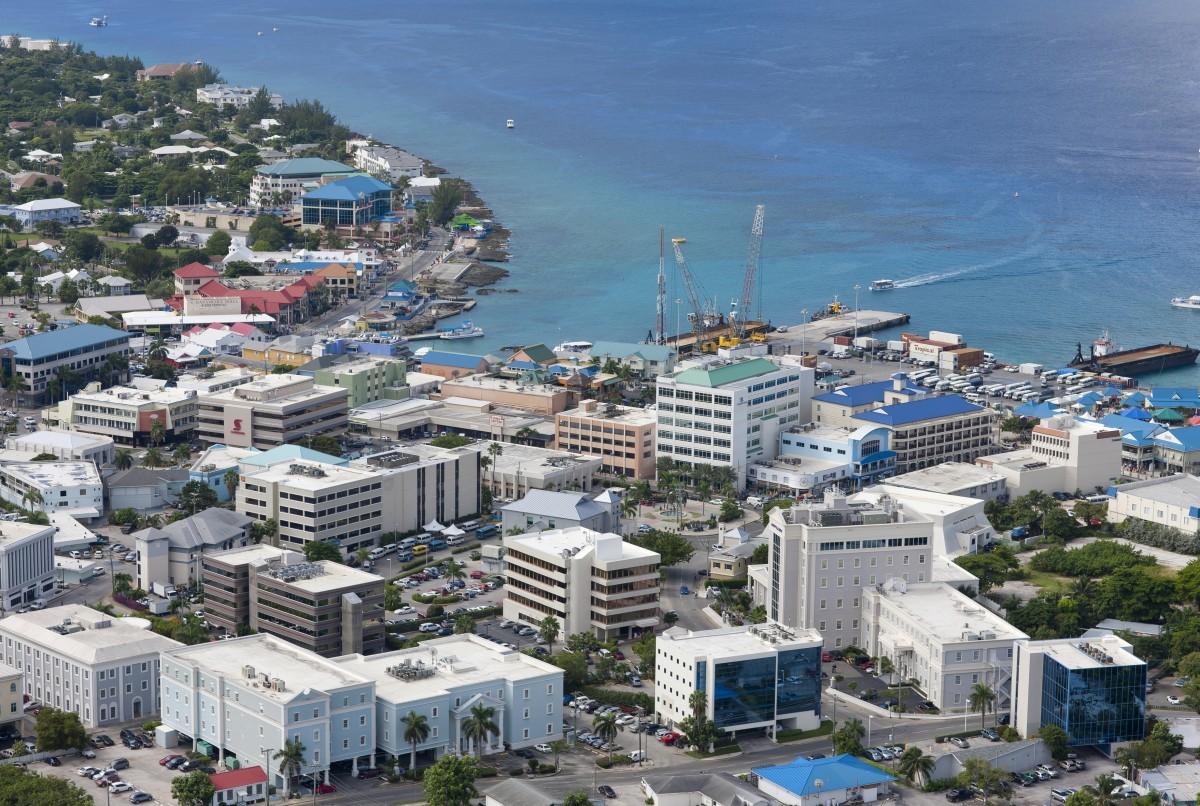
Hoe zit het met traditionele belastingparadijzen?
Klassieke laagbelaste jurisdicties — waaronder veel Caribische gebieden — zijn aanzienlijk minder aantrekkelijk geworden voor reguliere multinationale ondernemingen.
Dit is voornamelijk te wijten aan:
- OESO-blacklisting en toezicht;
- strengere substantievereisten;
- reputatierisico’s;
- moeilijkheden inzake bankrelaties;
- toenemende weigering van verdragsvoordelen;
- de wereldwijde minimumbelasting onder Pijler Twee.
Hoewel deze jurisdicties nog steeds een nichefunctie kunnen vervullen binnen bepaalde investeringsstructuren, zijn zij niet langer de voorkeurskeuze voor internationaal actieve ondernemingsgroepen.
De juiste jurisdictie kiezen
Er bestaat vandaag geen universeel “beste” jurisdictie. De geschikte locatie hangt af van verschillende factoren:
- de aard van de activiteiten van de groep;
- verwachte investeringsstromen;
- financieringsbehoeften;
- eigendom van intellectuele eigendom;
- operationeel management;
- aandeelhoudersprofiel;
- commerciële doelstellingen op lange termijn.
Bijvoorbeeld:
- Een Europese productieonderneming kan België of Nederland als optimale holdingjurisdictie beschouwen.
- Een private-equityfonds kan de voorkeur geven aan Luxemburg.
- Een technologiebedrijf dat uitbreidt naar Azië kan Singapore kiezen.
- Een multinationale farmaceutische onderneming kan regionale activiteiten in Ierland vestigen.
- Een wereldwijd handelsbedrijf kan voordeel halen uit de VAE indien daar echte regionale activiteiten worden uitgebouwd.
De optimale jurisdictie hangt dus veel meer af van de bedrijfsstrategie dan uitsluitend van fiscale planning.
Conclusie
De internationale fiscaliteit is een nieuw tijdperk binnengetreden. De traditionele concurrentie tussen jurisdicties die uitsluitend gebaseerd was op lage vennootschapsbelastingtarieven is grotendeels verdwenen onder invloed van BEPS, Pijler Twee, verhoogde transparantie en steeds verfijndere antimisbruikwetgeving.
De doorslaggevende factor is vandaag niet langer eenvoudigweg waar winsten tegen het laagste tarief worden belast. Het gaat erom waar ondernemingen echte economische substantie kunnen aantonen, werkelijke commerciële activiteiten kunnen uitvoeren en kunnen opereren binnen een stabiele en voorspelbare juridische omgeving.
Gepersonaliseerde en gespecialiseerde internationale fiscale analyse, structurering en planning — zoals Vanbelle Law Boutique die reeds meerdere decennia aanbiedt — is geëvolueerd van een zoektocht naar de laagst mogelijke belastingdruk naar een bredere oefening in duurzame ondernemingsstructurering, governance en langdurige regelgevende weerbaarheid.
Ondernemingen die hun juridische structuur afstemmen op echte commerciële activiteiten zullen blijven profiteren van de toonaangevende jurisdicties wereldwijd, terwijl structuren die uitsluitend fiscaal gedreven zijn steeds meer onder toezicht zullen komen te staan en steeds minder voordelen zullen opleveren.