Op 1 juni 2026 heeft de rechtbank van eerste aanleg Antwerpen, afdeling Antwerpen, twee vennootschappen veroordeeld tot een geldboete van elk 28.000 euro (met uitstel gedurende drie jaar), de verbeurdverklaring bevolen van 62.500 euro aan inkomsten uit de verhuur en bevolen dat de betrokken appartementen opnieuw op de residentiële markt zouden worden gebracht.
Deze beslissing maakt duidelijk dat toeristische verhuur via Airbnb niet ontsnapt aan de stedenbouwkundige voorschriften en biedt de gelegenheid om stil te staan bij de redenen waarom zoveel eigenaars voor deze optie kiezen, alsook bij de juridische beperkingen ervan.
Waarom kiezen voor Airbnb in plaats van klassieke verhuur of een hoteluitbating?
Alvorens het vonnis zelf te analyseren, is het nuttig om te begrijpen waarom het Airbnb-model, dat wil zeggen kortdurende toeristische verhuur, zo aantrekkelijk lijkt voor eigenaars en investeerders en waarin het fundamenteel verschilt van een klassieke woninghuur of een hotelexploitatie.
In vergelijking met klassieke residentiële verhuur biedt kortlopende toeristische verhuur verschillende voordelen:
- doorgaans een hoger huurrendement dankzij een prijszetting per nacht, waardoor de toeristische waarde van het pand kan worden benut, in het bijzonder in grote steden;
- meer flexibiliteit voor de eigenaar, die niet gebonden is aan de beschermende regels van de huurovereenkomst voor de hoofdverblijfplaats (minimumduur, opzegtermijn, gereglementeerde indexering, voorkooprecht van de huurder, enz.);
- ten slotte hangt vanuit fiscaal oogpunt de behandeling van de inkomsten onder meer af van de wijze waarop u de woning exploiteert. Als u de woning slechts occasioneel verhuurt, zonder belangrijke diensten aan de bewoners aan te bieden, worden de inkomsten in principe niet beschouwd als belastbare (beroeps)inkomsten.
In dat geval worden de inkomsten in theorie opgesplitst in twee delen. Het gedeelte dat betrekking heeft op de woning wordt belast op basis van het kadastraal inkomen en niet rechtstreeks op het bedrag van de daadwerkelijk ontvangen huur. Het gedeelte dat betrekking heeft op de roerende goederen (meubilair, uitrusting, enz.) wordt beschouwd als roerend inkomen (met forfaitaire kostenaftrek). Maar zeer vaak wordt geen enkel inkomen aangegeven, onder het voorwendsel dat het om kortdurende verhuur aan particulieren gaat.
Omgekeerd worden de inkomsten, wanneer uw activiteit voldoende regelmatig en georganiseerd wordt om als een beroepsactiviteit te worden beschouwd, belast volgens de progressieve tarieven van de personenbelasting, waarop gemeentelijke opcentiemen kunnen worden toegevoegd. Er kunnen ook andere verplichtingen gelden, onder meer op het vlak van btw en sociale bijdragen.
In vergelijking met een hotelexploitatie maakt verhuur via Airbnb het in principe mogelijk om een aanzienlijk strenger regelgevend kader te vermijden. Een klassiek hotel moet immers voldoen aan de gewestelijke voorwaarden voor toeristische logies, die strengere brandveiligheidsnormen, gedetailleerde exploitatievoorwaarden en een verplichte registratie opleggen. Een occasionele kleinschalige toeristische accommodatie daarentegen geniet van een lichter regime: registratie blijft verplicht, maar in principe wordt deze niet beschouwd als een wijziging van de stedenbouwkundige bestemming van het gebouw, in tegenstelling tot een gestructureerde hotelexploitatie.
Het is precies dit verschil in stedenbouwkundige en fiscale regeling dat verklaart waarom de in Antwerpen veroordeelde vennootschappen er belang bij hadden hun activiteit te laten kwalificeren als een eenvoudige samenvoeging van afzonderlijke “kleinschalige toeristische logies” in plaats van als één hotelexploitatie: zo konden zij — althans dat dachten zij — zowel de stedenbouwkundige vergunning voor een functiewijziging als de specifieke verplichtingen die gelden voor klassieke hotels vermijden.
Eén gebouw, één exploitatie: de redenering van de rechtbank
In de zaak die in Antwerpen werd behandeld, verhuurden twee vennootschappen — de ene eigenaar en de andere huurder van een gebouw met 25 appartementen aan de Italiëlei in Antwerpen, die vergund waren voor residentieel gebruik — sinds 2022, 23 van de 25 appartementen via Airbnb voor kortdurende toeristische verblijven, zonder de voor deze functiewijziging vereiste stedenbouwkundige vergunning te hebben aangevraagd. Zij voerden aan dat elk appartement afzonderlijk moest worden beoordeeld als een “kleinschalig toeristisch logies” waarvoor geen vergunning nodig was.
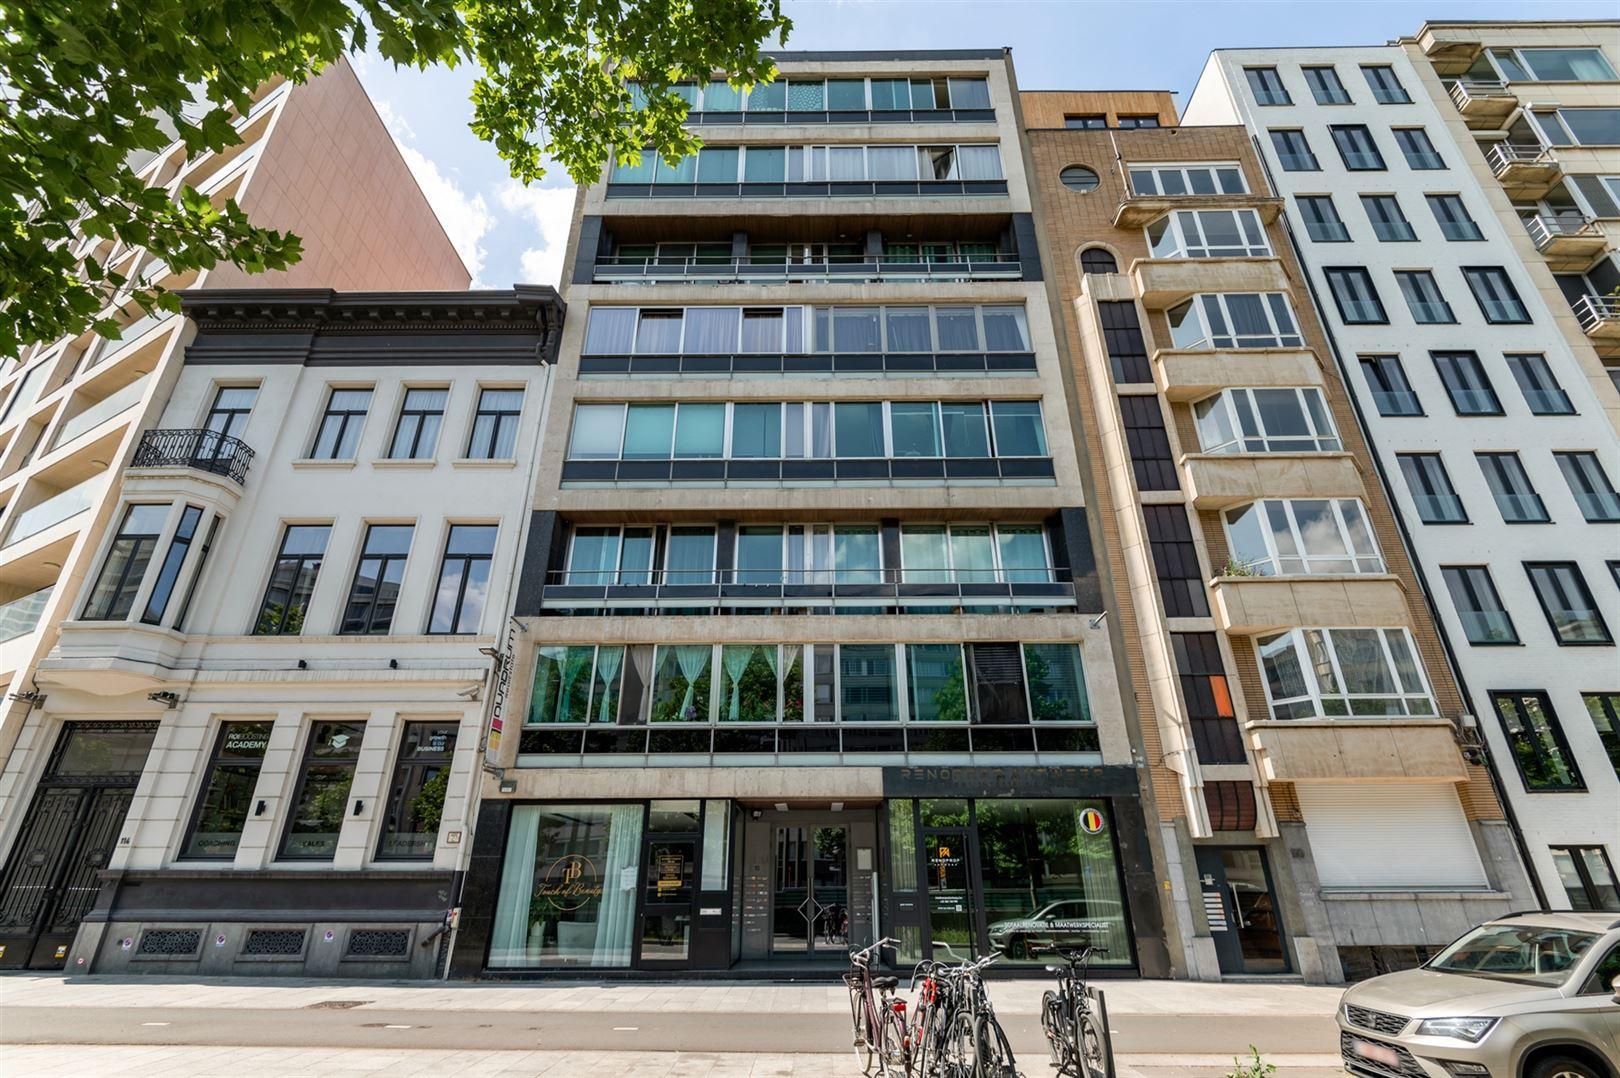
De rechtbank verwierp deze redenering: het geheel van de verhuurde eenheden moest als één geheel worden beschouwd, dat op gestructureerde en professionele wijze werd geëxploiteerd.
Het aanvaarden van de tegenovergestelde redenering zou betekenen dat elk hotel zich kunstmatig in afzonderlijke eenheden zou kunnen opsplitsen om aan de vergunningsplicht te ontsnappen. De rechtbank stelde daarom twee inbreuken op de toepasselijke stedenbouwkundige regelgeving vast: de niet-vergunde wijziging van de woonfunctie naar een functie voor recreatief verblijf, en de niet-vergunde vermindering van het aantal woningen in het gebouw, waardoor dit van 25 wooneenheden naar 2 was gegaan.
Het feit dat meerdere appartementen afzonderlijk via Airbnb worden verhuurd, betekent dus niet noodzakelijk dat elke woning als een afzonderlijke activiteit zal worden beschouwd. Zodra de exploitatie gestructureerd is en betrekking heeft op nagenoeg het volledige gebouw, kan zij worden geherkwalificeerd als één exploitatie, vergelijkbaar met een hotel. De rechtbank hield bovendien rekening met een verzwarende omstandigheid: de beklaagden oefenden deze activiteit beroepsmatig uit binnen de sector.
Aanzienlijke financiële gevolgen
De financiële gevolgen illustreren de ernst waarmee dit soort inbreuken thans wordt behandeld: elke vennootschap werd veroordeeld tot een geldboete van 28.000 euro, met uitstel gedurende drie jaar, en de rechtbank beval de verbeurdverklaring van de vermogensvoordelen die uit de illegale verhuur waren verkregen, ten bedrage van 37.500 euro voor de ene vennootschap en 25.000 euro voor de andere, oftewel in totaal 62.500 euro.
Op verzoek van de burgemeester van de stad Antwerpen beval de rechtbank bovendien dat het illegale gebruik van de panden binnen twee maanden moest worden beëindigd en dat de appartementen binnen zes maanden opnieuw op de residentiële markt moesten worden gebracht (door verkoop of verhuur overeenkomstig de woonfunctie), op straffe van een dwangsom van 1.000 euro per beklaagde, per appartement en per dag vertraging.
Wat moet u controleren voordat u eraan begint?
Voordat u een pand voor toeristische verhuur aanbiedt, volstaat het niet om de voorwaarden van het gebruikte platform na te leven. U moet ook nagaan:
- welke stedenbouwkundige functie voor het pand is toegestaan en of de voorgenomen activiteit een wijziging van deze functie inhoudt;
- of een stedenbouwkundige vergunning voor een functiewijziging vereist is op grond van de toepasselijke stedenbouwkundige regelgeving in het betrokken Gewest;
- of een registratie bij de gewestelijke overheid verplicht is — deze verplichting bestaat zelfs voor occasionele of kortdurende verhuur;
- of meerdere woningen in hetzelfde gebouw, die door eenzelfde exploitant of een groep verbonden vennootschappen worden verhuurd, als één exploitatie kunnen worden beschouwd in plaats van als afzonderlijke “kleinschalige toeristische logies”;
- of het gestructureerde, terugkerende en professionele karakter van de verhuur niet kan leiden tot een fiscale herkwalificatie van de inkomsten als beroepsinkomsten — met de daaruit voortvloeiende gevolgen inzake btw, sociale bijdragen en vennootschapsbelasting — in plaats van als onroerende en roerende inkomsten die gunstiger worden belast.
De kwalificatie “Airbnb” is dus geen autonoom juridisch statuut: zij ontslaat u noch van het stedenbouwkundig recht, noch van de toeristische regelgeving, noch, in voorkomend geval, van een fiscale herkwalificatie. De voordelen ervan — eenvoud, rendement en flexibiliteit — gaan gepaard met duidelijke beperkingen, waarvan de overheid vandaag vastbesloten is de naleving af te dwingen, zoals deze beslissing aantoont.
Vanuit dit perspectief begeleidt Vanbelle Law Boutique eigenaars en investeerders bij het structureren en juridisch veiligstellen van hun vastgoedprojecten. Daarbij worden vooraf de vereiste stedenbouwkundige en andere vergunningen geïdentificeerd, evenals de fiscale risico’s die verbonden zijn aan de voorgenomen exploitatie, zodat keuzes die vandaag worden gemaakt, morgen niet leiden tot onvoorziene gevolgen.